Fülöp Miklós
főszerkesztő, Media12
41 879 | |
2008 óta dolgozik a Media12 kiadónál. 4 évig a Víz-, Gáz-, Fűtéstechnika és Hűtő, Klíma, Légtechnika (VGF&HKL) épületgépészeti szaklap szerzőjeként és szerkesztőjeként tevékenykedett, 2012 óta a Villanyszerelők Lapja épületvillamossági szaklap főszerkesztője.
Szintén szerkesztője a Magyar Mérnöki Kamara Épületgépészeti Tagozat online szaklapjának, az e-gépésznek és Elektrotechnikai Tagozat honlapjának, az e-villamosnak.
2017 óta a Magyar Energetikai Társaság lapjának, a Magyar Energetika szaklapnak az olvasószerkesztői teendőit is ellátja.
Fülöp Miklós cikkei
| 341 cikk. Lapozó: |
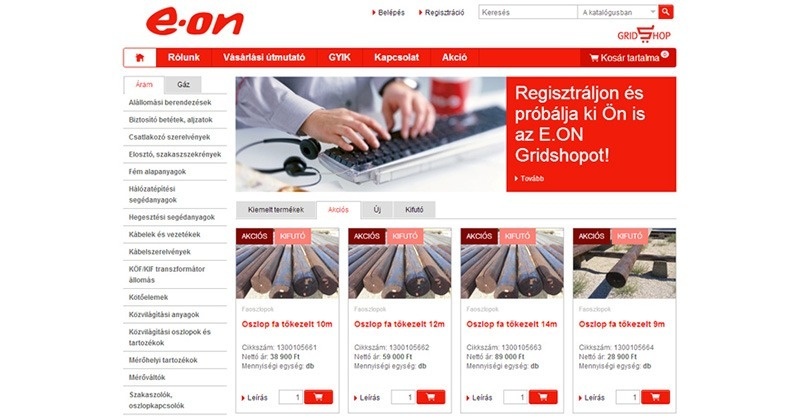
Hálózatkivitelezési anyagok egy helyről
2014. március 6. |
2395
Februárban indította el – sok szempontból úttörőnek számító – online szolgáltatását az E.ON Hungária csoport.
2014-es adóváltozások
2014. március 5. |
2185
 A 2014. évet érintő adótörvény-módosítások a korábbi évekhez képest nem hoztak drasztikus, koncepcionális jelentőségű változásokat, és nagy számban találhatók közöttük olyanok, amelyek csak az adminisztráció egyszerűsítésére irányulnak, illetve a helyes jogértelmezést elősegítő pontosításokat tartalmaznak.
A változások megismerésére és megértésére a biztonságos, egyúttal a kedvezményekre a lehető legszélesebb körben építő optimális működés érdekében természetesen most is érdemes időt fordítani. Cikkünkben elsősorban a kis- és középvállalkozásokat közvetlenül érintő, lényegesebb adóváltozásokat tekintjük át.
A társasági adót érintő fontosabb változások
A kis- és középvállalkozások a tárgyi eszköz beruházás (beszerzés, előállítás) céljából pénzügyi intézménytől felvett hiteleik után megfizetett kamat 60%-áig – a korábbi 40% helyett – vehetnek adókedvezményt igénybe. A magasabb mértékű adókedvezmény a 2013. december 31-ét követően megkötött hitelszerződések alapján érvényesíthető. A kis- és középvállalkozások 2014-től a korábban még használatba nem vett szoftvertermékek felhasználási jogának bekerülési értékével is csökkenthetik az adózás előtti eredményüket.
Amennyiben az igazoltan reprezentációs célból igénybe vett éttermi szolgáltatás ellenértékét bankkártyával vagy hitelkártyával egyenlítik ki, akkor az ily módon megfizetett összeg már abban az esetben is elismert költségnek minősül, ha az adóalany arról csak nyugtával (de számlával nem) rendelkezik. Bizonyos fokú adminisztrációs könnyítést eredményez az a módosítás, mely szerint az adóalany idéntől dönthet úgy, hogy az általa valamely korábbi adóévre vonatkozóan feltárt, nem jelentős összegű hibát – a hibával érintett korábbi adóév bevallásának önellenőrzése helyett – a hiba feltárásának adóévéről szóló bevallásában veszi figyelembe.
Kisadózó vállalkozások magasabb összegű tételes adója
A kisadózó vállalkozás ettől az évtől választhatja, hogy a főállásúnak minősülő kisadózó után magasabb – havonta 75 ezer forint – összegű tételes adó megfizetésével magasabb összegű ellátási alapot biztosít a kisadózó részére.
Egyes személyi jövedelemadó- és járulékváltozások
Meghatározott feltételek mellett 2014. január 1-jétől már nemcsak a közvetlenül a lakás vásárlásához (építéséhez vagy korszerűsítéséhez), hanem a már fennálló hitelintézettől vagy korábbi munkáltatótól lakáscélú felhasználásra felvett hitel visszafizetéséhez, törlesztéséhez nyújtott támogatás is adómentes lakáscélú munkáltatói támogatásnak minősülhet. Azok a biztosítottnak minősülő magánszemélyek, akik az Szja tv. szerinti családi kedvezményt alacsony jövedelmük miatt teljes öszszegben nem tudják igénybe venni, a kedvezmény fel nem használt részének személyi jövedelemadó-tartalmát idéntől családi járulékkedvezmény formájában az egészségbiztosítási járulékból és a nyugdíjjárulékból történő levonással érvényesíthetik. A visszaváltható utalvány már nem minősül utalványnak, és az ilyen utalvány formájában adott juttatásokra nem alkalmazhatók az utalványokra egyébként vonatkozó mentességek és egyéb kedvező adózási szabályok.
Az általános forgalmi adót érintő változások
Az ingatlanhoz kapcsolódó építési-szerelési és egyéb szerelési munkák esetében 2014. január 1-jétől a fordított adózás szabályait kell alkalmazni az építési hatósági engedélyköteles munkák mellett az építési hatósági tudomásulvételi eljáráshoz kötött munkákra is. Az időszakos elszámolású ügyleteket és az olyan ügyleteket érintően, amelyeknél az ellenértéket meghatározott időszakra állapítják meg, változnak az Áfa tv. teljesítési időpontra vonatkozó szabályai. A teljesítés időpontjának nem az ellenérték megtérítése esedékességének napját (a fizetési határidő utolsó napját), hanem az elszámolással érintett időszak utolsó napját kell majd tekinteni.
A módosítás nem érinti a Ptk. szerinti közszolgáltatási szerződések és a telekommunikációs szolgáltatásról kötött szerződések alapján történő elszámolásokat, ezek esetében tehát továbbra is a fizetési határidő utolsó napja minősül a teljesítés időpontjának. Az új szabályok 2014. július 1-jén lépnek hatályba, és azokat az olyan 2014. június 30-át követően kezdődő elszámolási időszakokra kell először alkalmazni, amelyek tekintetében a fizetés esedékessége 2014. június 30. utánra esik. Amennyiben a nyugta egyúttal az abban megjelölt szolgáltatás igénybevételére is jogosítja annak bemutatóját, akkor az ilyen nyugtán 2014. január 1-jétől a kibocsátás keltét már nem kell feltüntetni, és elegendő, ha azon az az időpont vagy időszak szerepel, amikor a megjelölt szolgáltatás igénybe vehető. Nyugta jelenleg kizárólag papíron bocsátható ki, 2014. július 1-jétől azonban a számlákhoz hasonlóan már a nyugták is előállíthatók lesznek elektronikus formában.
Az Áfa tv. ettől az évtől kezdődően a tárgyi eszközökre vonatkozó figyelési és utólagos korrekciós szabályok hatályát a gazdasági tevékenység folytatását legalább egy évet meghaladó időtartamban szolgáló vagyoni értékű jogokra is kiterjeszti. Az ingatlanhoz kapcsolódó vagyoni értékű jogokra a tárgyi eszköznek minősülő ingatlanokra, míg az ingókhoz kapcsolódó vagyoni értékű jogokra az ingó tárgyi eszközökre vonatkozó szabályokat kell megfelelően alkalmazni.
Az exportértékesítésre vonatkozó adómentesség szabályai is módosultak. Amennyiben a Közösség területén kívülre történő termékértékesítés kizárólag azért nem minősül adómentesnek, mert a termék az értékesítés teljesítését követő 90 napon belül nem hagyta el a Közösség területét, a 90 napon túli, de 360 napon belül igazoltan megtörténő kiléptetés esetén az adómentesség utólagosan érvényesíthető. Erre az értékesítő adóalanynak oly módon van lehetősége, hogy az ügyletről eredetileg kiállított számla megfelelő módosítása mellett az ügyletet terhelő fizetendő áfa összegével bevallásában csökkenti a fizetendő áfája összegét.
Az Áfa tv. az adóalap utólagos csökkenésével járó eseteket már nem tételesen sorolja fel, hanem általános érvénnyel rögzíti, hogy minden esetben csökken az adó alapja a szerződés módosulása vagy megszűnése miatt részben vagy egészben visszatérítendő vagy visszatérített előleg, illetve ellenérték összegével. Az adóalap csökkenésére vonatkozó módosított törvényi rendelkezések külön kezelik azokat a konstrukciókat, amelyekben vásárlásösztönzési (promóciós) céllal egy olyan adóalany (nagykereskedő vagy gyártó) teljesít pénzvisszatérítést a vevő részére, aki az eredeti ügyletben nem állt vele kapcsolatban. Bizonyos feltételekkel az ily módon teljesített visszatérítés a nagykereskedőnél vagy a gyártónál belföldi ügyletek esetén elszámolható az adóalapot utólagosan csökkentő tételként.
Változott a fizetendő adó utólagos csökkenésének bevallására vonatkozó szabályozás is. Az új szabályok szerint minden olyan esetben mellőzhető az eredetileg benyújtott bevallás önellenőrzése, amikor akár az adóalap, akár a fizetendő adó a korábban megállapítotthoz és bevallotthoz képest csökken.
az új PtkAz adóváltozások mellett valamennyi vállalkozás működését számos vonatkozásban közvetlenül érinti majd az új Ptk. 2014. március 15-ei hatálybalépése. Az alábbiakban az új Ptk. hatálybalépéséhez kapcsolódó egyes határidőkre kívánom felhívni a figyelmet. A gazdasági társaságok kötelesek lesznek létesítő okiratukat az új Ptk. rendelkezéseihez igazítani. Az áttérési kötelezettséget a betéti társaságoknak és a közkereseti társaságoknak 2015. március 15-ig, a korlátolt felelősségű társaságoknak és a részvénytársaságoknak 2016. március 15-ig kell teljesíteniük. Az új Ptk. szerint a korlátolt felelősségű társaságok törzstőkéjének összege nem lehet kevesebb hárommillió forintnál. Azoknak a társaságoknak, amelyek jelenleg nem felelnek meg ennek a feltételnek, 2016. március 15-ig van lehetőségük arra, hogy a törzstőkéjüket megemeljék, ennek hiányában más társasági formába átalakuljanak, vagy más társasággal egyesüljenek. Amennyiben 2014. március 15-ét követően bármilyen okból a létesítő okirat módosítására kerül sor, az érintett gazdasági társaságnak az áttérést (a hárommillió forint alatti törzstőkével rendelkező korlátolt felelősségű társaságnak egyúttal a tőkeemelést is) már ekkor, a fent említett határidőktől függetlenül végre kell hajtania. |
Illetékváltozások
Egyes ingyenes követelés elengedések illetékmentessé váltak. Mentes 2014. január 1-jétől az ajándékozási illeték alól az osztalékra vonatkozó követelés elengedése. Hasonlóképpen ajándékozási illetékmentességet élvez a követelés csődegyezség keretében vagy felszámolási eljárásban történő elengedése, amennyiben a követelés jogosultja nem a csődeljárás, illetve felszámolási eljárás alá vont gazdálkodó szervezet tagja. Az ún. belföldi ingatlanvagyonnal rendelkező társaságok vagyoni betétjének (üzletrész, részvény stb.) megszerzése esetén ettől az évtől már a társaság főtevékenységétől függetlenül visszterhes vagyonátruházási illetéket kell fizetni, amennyiben a vagyonszerző tulajdonában álló vagyoni betétek aránya eléri az összes vagyoni betét 75%-át.
Az a gazdálkodó szervezet minősül belföldi ingatlanvagyonnal rendelkező társaságnak, melynek mérlegében az eszközök mérleg szerinti értékének összegéből a belföldön fekvő ingatlanok értéke több mint 75%-ot tesz ki. Ilyen társaság az a gazdálkodó szervezet is, amely olyan gazdálkodó szervezetben rendelkezik legalább 75%-os közvetett vagy közvetlen részesedéssel, melynek mérlegében a belföldi ingatlanok és az egyéb eszközök értékének aránya az előbbiek szerint alakul.
Tanuljon velünk! Képzési tájékoztató
2014. március 5. |
4360
Emelkedik a minimális rezsióradíj az építőiparban
2014. március 5. |
25 655
 Az Építési Vállalkozók Országos Szakszövetsége (ÉVOSZ) elnöksége elfogadta a 2014 évi építőipari minimális rezsióradíj értékét 2446Ft/óra értékben.
Az ÉVOSZ az Ágazati Párbeszéd Bizottság útján kéri fel a Belügyminisztert, hogy a jogszabály által biztosított hatáskörében eljárva, hirdesse ki az új értéket. A 2013. évi 2383Ft/óra minimális rezsióradíj emelkedését 2446Ft/óra értékre alapvetően a garantált bérminimum változása, a banki és biztosítási költségek jelentős emelkedése, valamint az ügyviteli költségek növekedése okozza – olvasható az ÉVOSZ közleményében.
Az építőipari minimális rezsióradíj számítása az ágazatban jogszerűen működő vállalkozások 2013. évi mérlegadatai minimális értékeinek alapján történt – írja a szakszövetség közleménye, és hozzáteszi: A közbeszerzési piacon az ajánlatkérő kockázatos ajánlati ár esetén köteles a mindenkori minimális rezsióradíjhoz mérni az ajánlatot adó cégek rezsióradíjait, és ez alapján is értékelni az ajánlatokat. A magánmegrendelői piacon iránymutató az építőipari minimális rezsióradíj értéke.
Győrbe érkezik, majd Debrecenben zár az InfoShow!
2014. február 20. |
3017
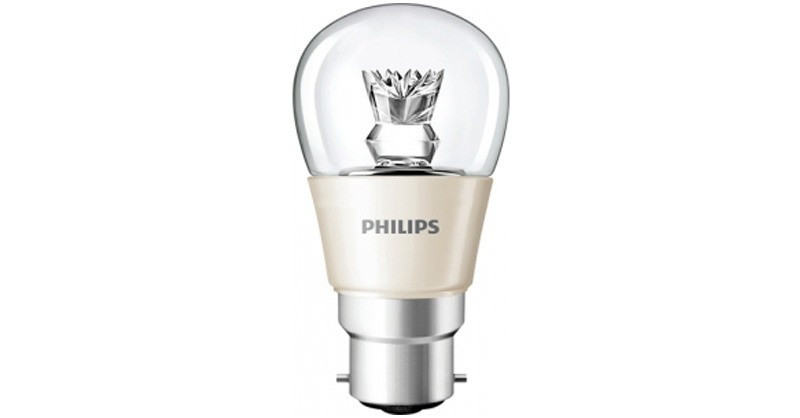
Lotus optikájú LED lámpák a Philipstől
2014. február 10. |
2101
A normálizzók megszűnésével komoly kihívást jelent a kristálycsillárok, keskeny falikarok vagy nyitott lámpatestek megfelelő fényforrással történő ellátása – a halogén lámpák ugyan méretben, fényhatásban azonosak, de csak mérsékelten energiatakarékosak, élettartamuk csak 2 év. A kompakt fénycsövek pedig többnyire túl nagyok és nem tudják a megszokott csillogó fényt előállítani.
Újdonság az Osramtól
2014. február 10. |
1872
Luxpoint Macro Eco néven gazdaságos LED-es alternatívát kínál az Osram a kompakt fénycsöves mélysugárzók kiváltására.
Krimpelő szerszám a Weidmüllertől
2014. február 10. |
2056
A Weidmüller „PZ6 Roto L” egy olyan új krimpelő szerszám, amely biztos és különösen hatékony érvéghüvelyezést tesz lehetővé, még a nehezen hozzáférhető helyeken is – és ehhez csak egyetlen eszközre van szükség. A szerszám kiváló préselési eredményt biztosít, és a követelmények széles skálájához rugalmasan alkalmazkodik. Az érvéghüvelyek préselése gyakran nagy ügyességet és türelmet követel a nehezen hozzáférhető helyeken vagy szűk szekrényekben.
Magyarország felvételét kéri a Nemzetközi Megújuló Energia Ügynökség tagjai közé
2014. január 31. |
1859
Élen az energiahatékonyságban
2014. január 31. |
1524
Dúl a háború! Lehet vagy nem lehet villanyszámlát fizetni a Díjneten?
2014. január 29. |
3163
3000 milliárd forintból építhet az orosz Roszatom Pakson
2014. január 15. |
1933
Megszűnik a kreditpontos rendszer
2014. január 8. |
4351
Ismét LED konferencia Budapesten
2014. január 7. |
2403
Egy tűzeset miatt 45 ezren maradtak áram nélkül
2013. december 12. |
2101
Több száz háztartás maradt áram nélkül a szél miatt
2013. december 10. |
1822
Elkészült Japán legnagyobb szolárfarmja
2013. december 5. |
2159
A minőségi villanyszerelésről Szegeden is!
2013. november 15. |
1777
Kreditpontos oktatás
2013. október 29. |
1845
Motorindítás a legszűkebb helyen is!
2013. november 7. |
2305
| 341 cikk. Lapozó: |